Consolidamento debiti con liquidità aggiuntiva: cosa sapere
Consolidamento debiti con liquidità aggiuntiva: come separare estinzioni e somma extra e confrontare rata, durata e costo totale.
In breve
- Separa sempre la somma per estinguere i debiti dalla liquidità extra.
- La nuova rata dipende dall’importo totale finanziato.
- Una durata maggiore può ridurre la rata e aumentare il costo complessivo.
- Il preventivo deve indicare quali rapporti verranno chiusi.
- La liquidità aggiuntiva non può essere garantita prima della valutazione.
Preventivo gratuito · primo passo
Sei pensionato o dipendente?
La richiesta non comporta alcun impegno.
Parla con un consulente- Iscrizione OAM A10219 Consulta il registro (si apre in una nuova scheda)
- Preventivo gratuito e senza impegno
- Assistenza in tutta Italia
In questa guida10 sezioni
Preventivo gratuito
Compila il modulo in pochi minuti. La richiesta non comporta alcun impegno.
Richiedi preventivo” reviewer=”” updated=”2026-09-13″]
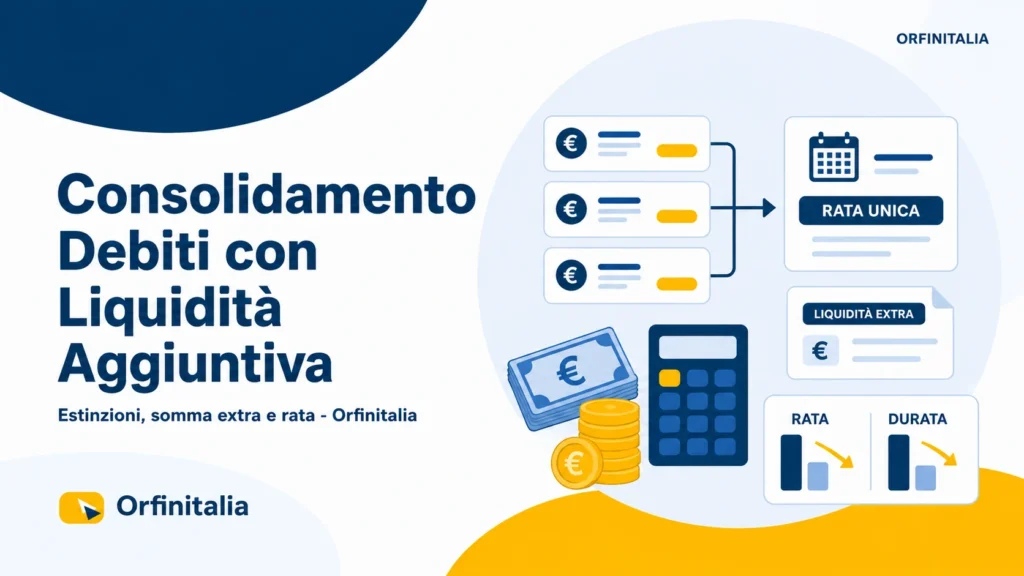
Il consolidamento debiti con liquidità aggiuntiva unisce due richieste: estinguere finanziamenti selezionati e ottenere una somma extra. Non è una caratteristica automatica del consolidamento. Importo, rata e disponibilità della liquidità dipendono dalla capacità di rimborso, dai conteggi estintivi e dall’esito dell’istruttoria.
Più rate da gestire? Un consulente valuta se puoi riunirle in un’unica rata trattenuta dallo stipendio o dalla pensione.
Richiedi un preventivo gratuitoCome si compone l’importo richiesto
L’importo del nuovo finanziamento può essere descritto con tre voci distinte: somme necessarie per le estinzioni, eventuali costi previsti e liquidità netta richiesta. Mantenere separate queste voci aiuta a capire quanto del nuovo debito serve a chiudere posizioni esistenti e quanto rappresenta nuova disponibilità.
| Voce | Documento utile |
|---|---|
| Prestiti da estinguere | Conteggi estintivi aggiornati |
| Carte revolving | Saldo e procedura di chiusura |
| Liquidità aggiuntiva | Importo richiesto separatamente |
| Nuovo piano | SECCI con rata, durata, TAEG e totale dovuto |
La somma delle vecchie rate non indica il capitale necessario alle estinzioni. Servono dati aggiornati alla data prevista per l’operazione.
Perché la liquidità extra cambia rata e costo
Aggiungere liquidità aumenta il capitale finanziato. A parità di tasso e durata, questo tende ad aumentare la rata; per mantenerla più bassa può essere proposta una durata maggiore. Il confronto corretto deve quindi includere TAEG, numero di rate e totale dovuto, non soltanto la rata mensile.
Chiedere due simulazioni—una senza liquidità e una con la somma extra—rende visibile il costo della scelta.
Quali dati preparare
- reddito netto documentato;
- rata e durata residua di ogni finanziamento;
- conteggi estintivi o debiti residui aggiornati;
- saldi delle carte revolving e istruzioni di chiusura;
- importo preciso della liquidità desiderata;
- eventuali ritardi o altre obbligazioni rilevanti.
Puoi iniziare dal calcolo del consolidamento debiti, ricordando che una simulazione non valuta il merito creditizio.
Come confrontare tre scenari
Per decidere con maggiore chiarezza prepara tre colonne: situazione attuale, consolidamento senza liquidità e consolidamento con liquidità. Per ogni scenario annota rata mensile, mesi rimanenti, totale dovuto e reddito libero. Questo metodo evita di considerare la somma extra come se fosse gratuita.
Se il nuovo piano allunga molto il rimborso, valuta se il beneficio mensile compensa il maggiore costo e il vincolo più lungo.
Chiusura effettiva dei vecchi rapporti
Il preventivo deve specificare quali prestiti e carte verranno estinti. Dopo l’operazione conserva i documenti di chiusura e controlla che non restino linee revolving riutilizzabili o addebiti non previsti. Pagare il saldo di una carta e chiudere il rapporto possono essere passaggi distinti.
Se alcune rate restano escluse, devono essere considerate insieme alla nuova rata nel calcolo del reddito residuo.
Consolidamento con Cessione del Quinto
Dipendenti e pensionati che possiedono i requisiti possono confrontare anche il consolidamento tramite Cessione del Quinto. Il rimborso con trattenuta segue regole diverse dal prestito personale e richiede quota cedibile, assicurazione e verifiche specifiche.
La presenza di liquidità aggiuntiva e il suo importo restano soggetti alle condizioni dell’offerta e alla valutazione. Le caratteristiche generali dello strumento sono descritte nella pagina del consolidamento debiti.
Quando ridurre o evitare la somma extra
Se la nuova liquidità serve a coprire spese ricorrenti o rate che continueranno a essere insostenibili, un nuovo finanziamento può rimandare il problema senza risolverlo. In questi casi è prudente rivedere il budget, parlare con i creditori e, quando necessario, rivolgersi a un professionista o a un Organismo di Composizione della Crisi.
Vuoi un preventivo sulla tua situazione? Un consulente valuta con te la soluzione più adatta. Il preventivo è gratuito e non vincolante.
Richiedi un preventivo gratuitoDomande frequenti
La liquidità aggiuntiva è sempre disponibile?
No. Dipende dal prodotto, dall’importo delle estinzioni e dalla capacità di rimborso.
La rata sarà comunque più bassa?
Non è garantito. La liquidità extra aumenta l’importo e può modificare rata, durata e costo totale.
Posso scegliere quali debiti estinguere?
Puoi indicare i rapporti da valutare, ma fattibilità e condizioni dipendono dall’istruttoria.
Posso includere carte revolving?
Possono essere valutate con saldo aggiornato e procedura corretta di estinzione e chiusura.
Il preventivo online è definitivo?
No. Diventa attendibile solo dopo la verifica dei documenti e resta soggetto alle condizioni indicate.
Fonti
Articolo aggiornato il
Richiedi un preventivo gratuito
Ora conosci il funzionamento, i requisiti e i principali aspetti da valutare. Se desideri ricevere un preventivo basato sulla tua situazione, compila il modulo. La richiesta richiede pochi minuti e non comporta alcun impegno.
- Cosa ricevi: un preventivo basato sulla tua situazione, con tutti i costi scritti prima di qualsiasi firma.
- Dopo l’invio: un consulente ti ricontatterà per approfondire la tua situazione.
- Quanto tempo: pochi minuti: una domanda per schermata.
- Nessun impegno: la richiesta non comporta alcun impegno; la valutazione spetta all’istituto erogante.
- I tuoi recapiti: li usiamo solo per risponderti su questa richiesta.
Trattiamo i dati secondo il GDPR. Leggi l’informativa privacy.
Richiesta inviata
Grazie. Un consulente ti ricontatterà per approfondire la tua situazione.
Guide correlate

Consolidamento Debiti
Preventivo consolidamento debiti online: dati e confronti
Preventivo consolidamento debiti online: quali dati preparare e come confrontare rata, TAEG, totale dovuto ed eventuale nuova liquidità.
Consolidamento Debiti
Consolidamento debiti con carte revolving: cosa valutare
Consolidamento debiti con carte revolving: come controllare saldi, chiusure, rata unica, costi e sostenibilità prima del preventivo.
Consolidamento Debiti
Consolidamento debiti per segnalati CRIF: cosa sapere
Consolidamento debiti per segnalati CRIF: cosa valuta il finanziatore, perché l’esito non è automatico e quali alternative considerare.