Prestito Delega dipendenti privati: il datore può rifiutare il doppio quinto?
Prestito delega per dipendenti privati: differenze con la cessione del quinto, secondo quinto, possibilità di rifiuto del datore e confronto con rinnovo e prestito personale.
In breve
- Cessione del quinto e delega sono due contratti distinti.
- La delega può utilizzare un ulteriore quinto dello stipendio.
- Il datore privato non è obbligato ad accettare la delega.
- Per la delega l’assicurazione non è obbligatoria nello stesso modo, anche se può essere richiesta.
- Due trattenute possono arrivare a incidere molto sul reddito mensile: va valutata la sostenibilità.
Preventivo gratuito · primo passo
Sei pensionato o dipendente?
La richiesta non comporta alcun impegno.
Parla con un consulente- Iscrizione OAM A10219 Consulta il registro (si apre in una nuova scheda)
- Preventivo gratuito e senza impegno
- Assistenza in tutta Italia
In questa guida11 sezioni
Preventivo gratuito
Compila il modulo in pochi minuti. La richiesta non comporta alcun impegno.
Richiedi preventivoIl prestito delega per dipendenti privati, spesso chiamato “doppio quinto”, è un secondo finanziamento con trattenuta sullo stipendio che può affiancare la Cessione del Quinto. A differenza della cessione del quinto, però, il datore di lavoro può accettare o rifiutare la delegazione.
Hai già una cessione del quinto? Con il prestito delega i dipendenti possono avere una seconda trattenuta in busta paga. Un consulente valuta la tua situazione.
Richiedi un preventivo gratuitoDifferenza tra cessione del quinto e delega
La Cessione del Quinto utilizza una quota fino al 20% dello stipendio e, una volta validamente perfezionata, il datore deve eseguire la trattenuta. La delegazione è invece un secondo mandato/contratto e richiede l’accettazione del datore.
Serve avere già una cessione del quinto?
Il termine “doppio quinto” nasce quando cessione e delega si affiancano. La struttura concreta dipende dal prodotto e dalla disponibilità della quota. Non descriviamo la delega come una seconda cessione automatica.
Il datore privato può rifiutare?
Sì. Banca d’Italia lo evidenzia espressamente: il datore è obbligato a dare corso alla cessione del quinto, mentre può decidere se accettare o rifiutare la delegazione di pagamento.
Azienda piccola e delega
Oltre all’accettazione aziendale, possono esistere convenzioni e policy del finanziatore. Non bisogna trasferire alla delega le stesse regole della cessione del quinto né promettere “secondo quinto sempre disponibile” ai dipendenti di una determinata società.
Quanto può pesare sullo stipendio
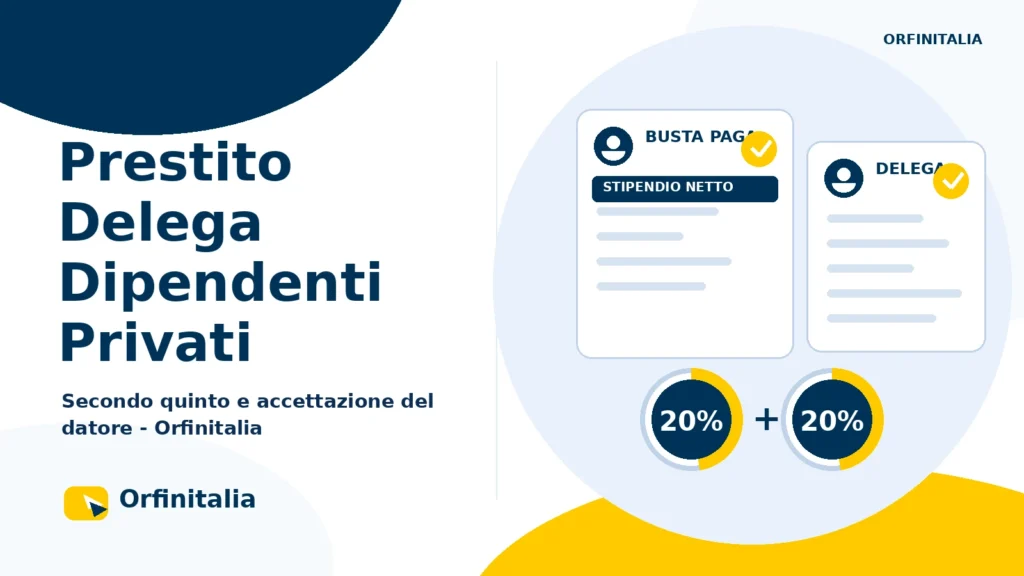
Due quinti corrispondono teoricamente al 40% della retribuzione utile. Prima di procedere bisogna verificare quanto reddito resta per affitto/mutuo, spese familiari e imprevisti. La possibilità tecnica di avere due trattenute non rende automaticamente prudente usarle entrambe al massimo.
Delega o rinnovo della cessione del quinto?
Se hai già una cessione, confronta il netto ottenibile con una delega con quello di un possibile rinnovo. Sono operazioni diverse: la delega aggiunge una seconda rata, il rinnovo sostituisce quella esistente.
Delega o prestito personale?
Il prestito personale non dipende dall’accettazione del datore, ma segue la valutazione ordinaria del merito creditizio. Il confronto va fatto su TAEG, durata, rata e impatto complessivo sul bilancio.
Per la guida generale visita Prestito Delega.
Hai già una cessione del quinto? Con il prestito delega i dipendenti possono avere una seconda trattenuta in busta paga. Un consulente valuta la tua situazione.
Richiedi un preventivo gratuitoCon un contratto a termine le verifiche cambiano: leggi cosa incide davvero sul prestito delega con contratto a tempo determinato.
Prestito delega dipendenti privati: verifiche utili prima della richiesta
Nel prestito con delegazione di pagamento la valutazione non dipende soltanto dal reddito. Occorre verificare che il datore di lavoro accetti la seconda trattenuta, che il contratto e l’anzianità siano compatibili e che le altre cessioni o pignoramenti non riducano lo spazio disponibile.
- Controlla stipendio netto continuativo, tipo di contratto e amministrazione di appartenenza.
- Richiedi il dettaglio delle trattenute già presenti e della durata residua.
- Confronta TAEG, importo netto erogato, durata e costo totale della copertura prevista.
L’approvazione resta soggetta alle regole dell’intermediario, della compagnia assicurativa e del datore di lavoro. Per questo un preventivo attendibile richiede documenti aggiornati, compresi busta paga, certificazione stipendiale e dati dell’eventuale cessione in corso. Prima della firma è utile verificare anche estinzione anticipata, rimborso dei costi non maturati e sostenibilità del reddito residuo.
Domande frequenti
Il datore deve accettare la delega?
No. Può rifiutarla.
È sempre possibile arrivare al 40%?
No. Servono le condizioni per entrambe le operazioni e una valutazione della sostenibilità.
La delega è assicurata obbligatoriamente?
Non nello stesso modo della cessione del quinto; il finanziatore può comunque richiedere una copertura.
Fonti
Con una delega già in corso, prima di aggiungere altro conviene leggere come funziona il rinnovo della delega di pagamento per un datore privato.
Articolo aggiornato il
Richiedi un preventivo gratuito
Ora conosci il funzionamento, i requisiti e i principali aspetti da valutare. Se desideri ricevere un preventivo basato sulla tua situazione, compila il modulo. La richiesta richiede pochi minuti e non comporta alcun impegno.
- Cosa ricevi: un preventivo basato sulla tua situazione, con tutti i costi scritti prima di qualsiasi firma.
- Dopo l’invio: un consulente ti ricontatterà per approfondire la tua situazione.
- Quanto tempo: pochi minuti: una domanda per schermata.
- Nessun impegno: la richiesta non comporta alcun impegno; la valutazione spetta all’istituto erogante.
- I tuoi recapiti: li usiamo solo per risponderti su questa richiesta.
Trattiamo i dati secondo il GDPR. Leggi l’informativa privacy.
Richiesta inviata
Grazie. Un consulente ti ricontatterà per approfondire la tua situazione.
Guide correlate

Prestito Delega
Delegazione di pagamento: che cos’è e perché il datore può dire di no
L'incarico che dai a chi ti paga lo stipendio di trattenere una quota e versarla a un creditore. È l'unico strumento del…
Prestito Delega
Prestito Delega con contratto a tempo determinato: limiti
Prestito Delega con contratto a tempo determinato: durata residua, capienza, convenzione e assenso del datore da controllare.
Prestito Delega
Preventivo Prestito Delega online: cosa serve davvero
Preventivo Prestito Delega online: documenti, capienza, assenso del datore, TAEG e differenza tra simulazione e valutazione definitiva.