Prestito Personale: quanto posso chiedere? Importi, rate e durata
Quanto puoi chiedere di prestito? Esempi da 5.000 a 30.000 euro, effetto della durata, rata sostenibile e perché non esiste un importo massimo per tutti.
In breve
- Importo maggiore = rata più alta oppure durata più lunga.
- La Banca d’Italia usa come riferimento prudenziale una rata non superiore a circa un terzo del reddito netto.
- Il limite è educativo, non una soglia automatica di approvazione.
- Importo, durata e tasso vanno confrontati insieme: una rata più bassa può dipendere semplicemente da una durata maggiore.
Preventivo gratuito · primo passo
Sei pensionato o dipendente?
La richiesta non comporta alcun impegno.
Parla con un consulente- Iscrizione OAM A10219 Consulta il registro (si apre in una nuova scheda)
- Preventivo gratuito e senza impegno
- Assistenza in tutta Italia
In questa guida12 sezioni
Preventivo gratuito
Compila il modulo in pochi minuti. La richiesta non comporta alcun impegno.
Richiedi preventivo“Quanto posso chiedere di prestito?” è una domanda diversa dal semplice calcolo della rata. L’importo sostenibile dipende da reddito, altri debiti, durata e condizioni del finanziatore. Non esiste una cifra massima universale valida per tutti.
Quanto può essere la rata? Calcola la rata massima con il tuo stipendio o la tua pensione netta.
Calcola il tuo preventivoEsempi di rata su diversi importi
Per mostrare soltanto l’effetto dell’importo, usiamo un TAN ipotetico del 7,5% e 60 rate mensili, senza costi aggiuntivi. Sono esempi matematici, non offerte.
| Importo | Rata indicativa 60 mesi |
|---|---|
| 5.000 € | circa 100,19 € |
| 10.000 € | circa 200,38 € |
| 15.000 € | circa 300,57 € |
| 20.000 € | circa 400,76 € |
| 30.000 € | circa 601,14 € |
Cosa cambia aumentando la durata
A parità di importo e tasso, una durata maggiore abbassa la rata ma aumenta normalmente gli interessi complessivi. Per esempio, nello stesso scenario ipotetico, 20.000 euro passano da circa 400,76 euro su 60 mesi a circa 306,77 euro su 84 mesi, ma il debito resta attivo più a lungo.
Quanto pesa la rata sul reddito
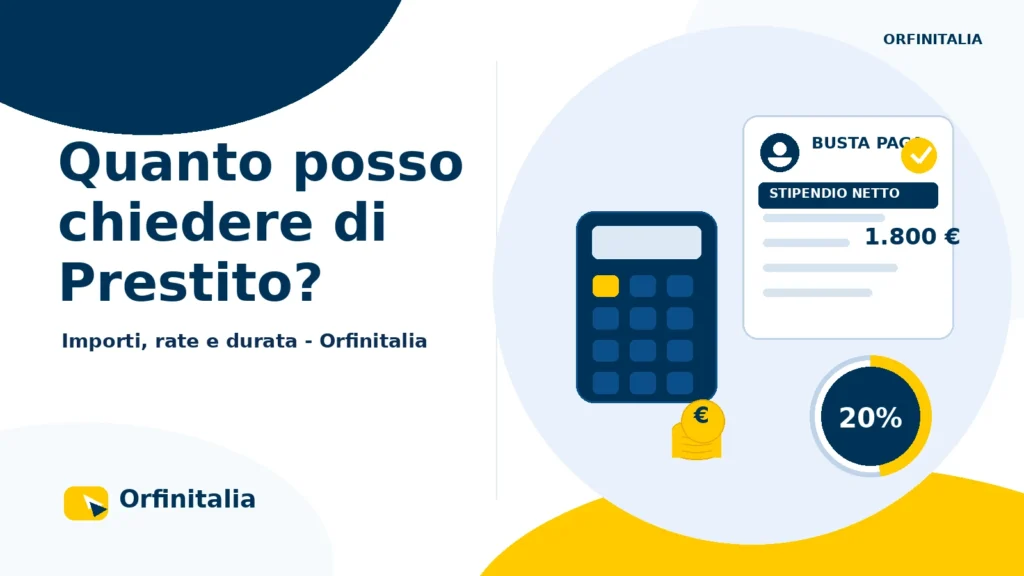
Una rata di 400 euro pesa il 20% su un reddito netto di 2.000 euro, ma il 33% circa su 1.200 euro. Ecco perché l’importo richiesto non può essere valutato senza conoscere il reddito e gli altri impegni.
Perché non chiedere automaticamente il massimo
Il credito deve risolvere un bisogno senza creare una rata eccessiva. Chiedere più denaro allunga il rimborso o aumenta l’esborso mensile. Una buona simulazione parte quindi dalla spesa necessaria e dal budget disponibile.
Prestito da 5.000, 10.000 o 30.000 euro: servono pagine diverse?
Per valutare importi diversi confronta rata, durata, TAN, TAEG e importo totale dovuto. Gli esempi servono a capire l’effetto delle scelte, ma non sono preventivi personalizzati.
Quando il finanziatore può proporre un importo diverso
Durante l’istruttoria può emergere che la somma richiesta produce una rata non sostenibile oppure non è compatibile con il prodotto. Il finanziatore può rifiutare o proporre condizioni diverse; il cliente deve comunque valutarne la convenienza.
Hai una domanda? Parla con un consulente: ti risponde dal lunedì al venerdì.
Parla con un consulenteEsempi sulla durata di 84 mesi
Usando lo stesso TAN ipotetico del 7,5%, senza costi, l’estensione a 84 mesi porta indicativamente queste rate:
| Importo | Rata indicativa 84 mesi |
|---|---|
| 5.000 € | circa 76,69 € |
| 10.000 € | circa 153,38 € |
| 15.000 € | circa 230,07 € |
| 20.000 € | circa 306,77 € |
| 30.000 € | circa 460,15 € |
Le rate scendono rispetto ai 60 mesi, ma la somma complessiva pagata aumenta perché il capitale resta finanziato più a lungo.
Tre domande prima di scegliere l’importo
- Quanto mi serve davvero, inclusi eventuali costi della spesa?
- Quanto posso pagare ogni mese anche se aumenta una spesa familiare?
- Preferisco una rata più alta per meno anni oppure una rata più bassa per più tempo?
Come confrontare importo, durata e rata
Seleziona un importo indicativo, prova più durate e osserva come cambiano rata e costo totale. Solo dopo questo confronto ha senso richiedere una valutazione personalizzata.
Domande frequenti
Con 1.500 euro di stipendio quanto posso chiedere?
Non si può determinare dall’importo dello stipendio soltanto: servono rata, durata, altri debiti e valutazione del finanziatore.
30.000 euro significano sempre una rata alta?
Dipende dalla durata e dal tasso, ma una durata più lunga riduce la rata aumentando normalmente gli interessi complessivi.
Il calcolatore mostra il TAEG?
La formula matematica di rata usa capitale, tasso e durata; il TAEG serve per confrontare il costo complessivo includendo le spese rilevanti.
Fonti
Articolo aggiornato il
Richiedi un preventivo gratuito
Ora conosci il funzionamento, i requisiti e i principali aspetti da valutare. Se desideri ricevere un preventivo basato sulla tua situazione, compila il modulo. La richiesta richiede pochi minuti e non comporta alcun impegno.
- Cosa ricevi: un preventivo basato sulla tua situazione, con tutti i costi scritti prima di qualsiasi firma.
- Dopo l’invio: un consulente ti ricontatterà per approfondire la tua situazione.
- Quanto tempo: pochi minuti: una domanda per schermata.
- Nessun impegno: la richiesta non comporta alcun impegno; la valutazione spetta all’istituto erogante.
- I tuoi recapiti: li usiamo solo per risponderti su questa richiesta.
Trattiamo i dati secondo il GDPR. Leggi l’informativa privacy.
Richiesta inviata
Grazie. Un consulente ti ricontatterà per approfondire la tua situazione.
Guide correlate

Prestiti Personali
Prestito senza garanzie: che cosa significa davvero e chi può ottenerlo
«Senza garanzie» vuol dire senza ipoteca, pegno o garante — non senza controlli. Chi ha una busta paga o una pensione ha…
Prestiti Personali
Younited Credit rifiutato: perché e quali alternative hai
Sulle piattaforme digitali decide un modello, non una persona. Quali dati pesano, che cosa la legge vieta e come si chiede il…
Prestiti Personali
Agos finanziamento rifiutato: perché succede e cosa fare
Quasi sempre il no arriva su un credito finalizzato, deciso in pochi minuti da una procedura. Che cosa significa davvero e da…