Prestito Delega dipendenti pubblici e doppio quinto: come funziona
Prestito delega per dipendenti pubblici: come funziona il doppio quinto, limiti 20%/40%, durata, convenzioni NoiPA e differenze con il rinnovo della cessione.
In breve
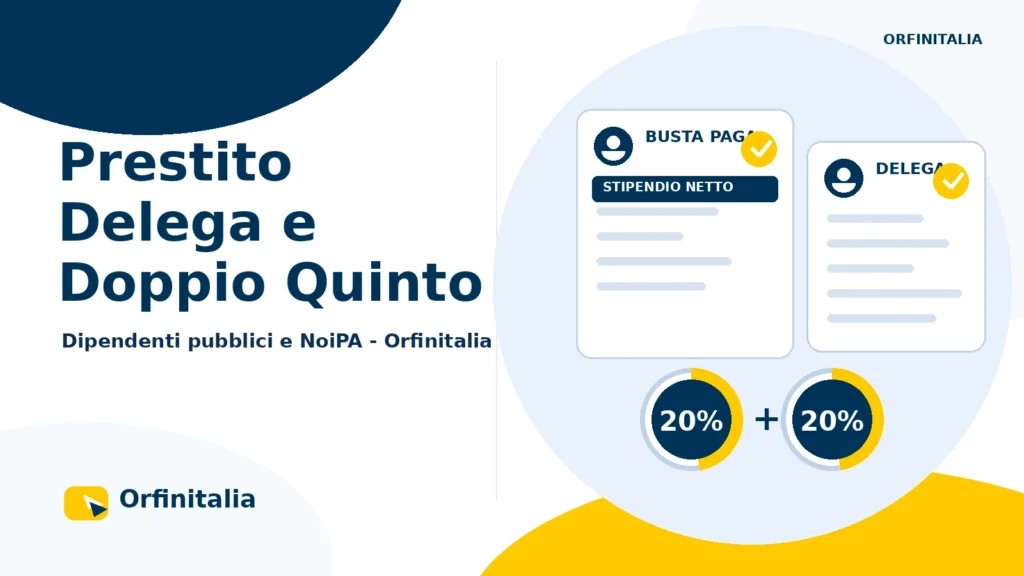
- La delega può arrivare, di norma, fino a un ulteriore 20% dello stipendio netto.
- Cessione del quinto e delega insieme possono ridurre ordinariamente lo stipendio netto fino al 40%.
- La circolare RGS prevede specifici controlli per le amministrazioni pubbliche/NoiPA.
- La delegazione ha durata massima ordinaria di 10 anni per i finanziamenti.
- Per un dipendente statale, il “doppio quinto” indica l’affiancamento di cessione e delegazione di pagamento, se la seconda trattenuta è ammessa e accettata dall’amministrazione.
Preventivo gratuito · primo passo
Sei pensionato o dipendente?
La richiesta non comporta alcun impegno.
Parla con un consulente- Iscrizione OAM A10219 Consulta il registro (si apre in una nuova scheda)
- Preventivo gratuito e senza impegno
- Assistenza in tutta Italia
In questa guida11 sezioni
Preventivo gratuito
Compila il modulo in pochi minuti. La richiesta non comporta alcun impegno.
Richiedi preventivoIl Prestito Delega per dipendenti pubblici consente di aggiungere una seconda trattenuta sullo stipendio oltre alla Cessione del Quinto. È il cosiddetto doppio quinto: non un unico finanziamento al 40%, ma due rapporti distinti: la cessione del quinto e la delegazione di pagamento.
Hai già una cessione del quinto? Con il prestito delega i dipendenti possono avere una seconda trattenuta in busta paga. Un consulente valuta la tua situazione.
Richiedi un preventivo gratuitoCome funziona il doppio quinto
Banca d’Italia spiega che il dipendente può impegnare un secondo quinto mediante un contratto di delegazione di pagamento. La prima rata deriva dalla cessione del quinto; la seconda dalla delega.
Limiti indicati dalla RGS
La circolare n. 2/2015 stabilisce che la quota delegabile non può superare un quinto dello stipendio mensile netto e che, in caso di concorso con la cessione del quinto, il totale delle trattenute non può ordinariamente superare il 40% dello stipendio netto, salvo casi straordinari valutati dall’amministrazione.
La stessa circolare ribadisce che il concorso di cessione e altre delegazioni non può in ogni caso portare a una riduzione superiore alla metà dello stipendio netto, al netto delle ritenute fiscali e previdenziali.
Durata massima
Per i contratti di finanziamento la circolare RGS indica una durata massima assentibile di dieci anni. Per personale a tempo determinato, la durata non può normalmente eccedere il periodo residuo del contratto di lavoro.
Serve una convenzione?
Per le delegazioni convenzionali nell’ambito delle amministrazioni interessate si applicano i flussi e le convenzioni previsti dalle istruzioni RGS/NoiPA. Il finanziatore deve verificare che il proprio canale sia applicabile al dipendente e all’amministrazione.
Assicurazione
La polizza è obbligatoria per la cessione del quinto. Per la delega, Banca d’Italia ricorda che non è obbligatoria per legge nello stesso modo, anche se il finanziatore o la convenzione possono richiederla.
È sempre conveniente utilizzare il 40%?
No. Due trattenute riducono significativamente il reddito disponibile. La circolare RGS stessa richiama il forte impatto del cumulo sulla capacità reddituale. Prima di procedere confronta TAEG, netto residuo e altre spese familiari.
Delega o rinnovo?
La delega aggiunge una seconda rata; il rinnovo sostituisce la cessione esistente. Sono quindi strumenti diversi. Consulta Rinnovo della cessione del quinto per dipendenti pubblici.
Hai già una cessione del quinto? Con il prestito delega i dipendenti possono avere una seconda trattenuta in busta paga. Un consulente valuta la tua situazione.
Richiedi un preventivo gratuitoLe condizioni della delega cambiano da amministrazione ad amministrazione: tetto alle trattenute, quota delegabile, anzianità, durata, motivi documentati. Le abbiamo messe in fila nella tabella delle clausole tipiche delle convenzioni.
Prestito delega dipendenti pubblici: verifiche utili prima della richiesta
Nel prestito con delegazione di pagamento la valutazione non dipende soltanto dal reddito. Occorre verificare che il datore di lavoro accetti la seconda trattenuta, che il contratto e l’anzianità siano compatibili e che le altre cessioni o pignoramenti non riducano lo spazio disponibile.
- Controlla stipendio netto continuativo, tipo di contratto e amministrazione di appartenenza.
- Richiedi il dettaglio delle trattenute già presenti e della durata residua.
- Confronta TAEG, importo netto erogato, durata e costo totale della copertura prevista.
L’approvazione resta soggetta alle regole dell’intermediario, della compagnia assicurativa e del datore di lavoro. Per questo un preventivo attendibile richiede documenti aggiornati, compresi busta paga, certificazione stipendiale e dati dell’eventuale cessione in corso. Prima della firma è utile verificare anche estinzione anticipata, rimborso dei costi non maturati e sostenibilità del reddito residuo.
Domande frequenti
Doppio quinto significa una rata unica del 40%?
No. Sono due contratti e due trattenute distinte.
Posso superare il 40%?
Le istruzioni RGS indicano il 40% come limite ordinario nel cumulo, con eccezioni amministrative specifiche; resta inoltre la tutela sulla metà dello stipendio netto.
La delega dura fino a 120 mesi?
Per i finanziamenti la circolare indica una durata massima di dieci anni, nei limiti applicabili al rapporto di lavoro.
Fonti
- MEF/RGS – Circolare n. 2/2015
- Banca d’Italia – Delegazione di pagamento e doppio quinto
- MEF/RGS – aggiornamenti delegazioni convenzionali
Se la delega è già attiva e ti serve nuova liquidità, il percorso da valutare è il rinnovo della delega di pagamento, che richiede un nuovo assenso dell’amministrazione.
Articolo aggiornato il
Richiedi un preventivo gratuito
Ora conosci il funzionamento, i requisiti e i principali aspetti da valutare. Se desideri ricevere un preventivo basato sulla tua situazione, compila il modulo. La richiesta richiede pochi minuti e non comporta alcun impegno.
- Cosa ricevi: un preventivo basato sulla tua situazione, con tutti i costi scritti prima di qualsiasi firma.
- Dopo l’invio: un consulente ti ricontatterà per approfondire la tua situazione.
- Quanto tempo: pochi minuti: una domanda per schermata.
- Nessun impegno: la richiesta non comporta alcun impegno; la valutazione spetta all’istituto erogante.
- I tuoi recapiti: li usiamo solo per risponderti su questa richiesta.
Trattiamo i dati secondo il GDPR. Leggi l’informativa privacy.
Richiesta inviata
Grazie. Un consulente ti ricontatterà per approfondire la tua situazione.
Guide correlate

Prestito Delega
Delegazione di pagamento: che cos’è e perché il datore può dire di no
L'incarico che dai a chi ti paga lo stipendio di trattenere una quota e versarla a un creditore. È l'unico strumento del…
Prestito Delega
Prestito Delega con contratto a tempo determinato: limiti
Prestito Delega con contratto a tempo determinato: durata residua, capienza, convenzione e assenso del datore da controllare.
Prestito Delega
Preventivo Prestito Delega online: cosa serve davvero
Preventivo Prestito Delega online: documenti, capienza, assenso del datore, TAEG e differenza tra simulazione e valutazione definitiva.